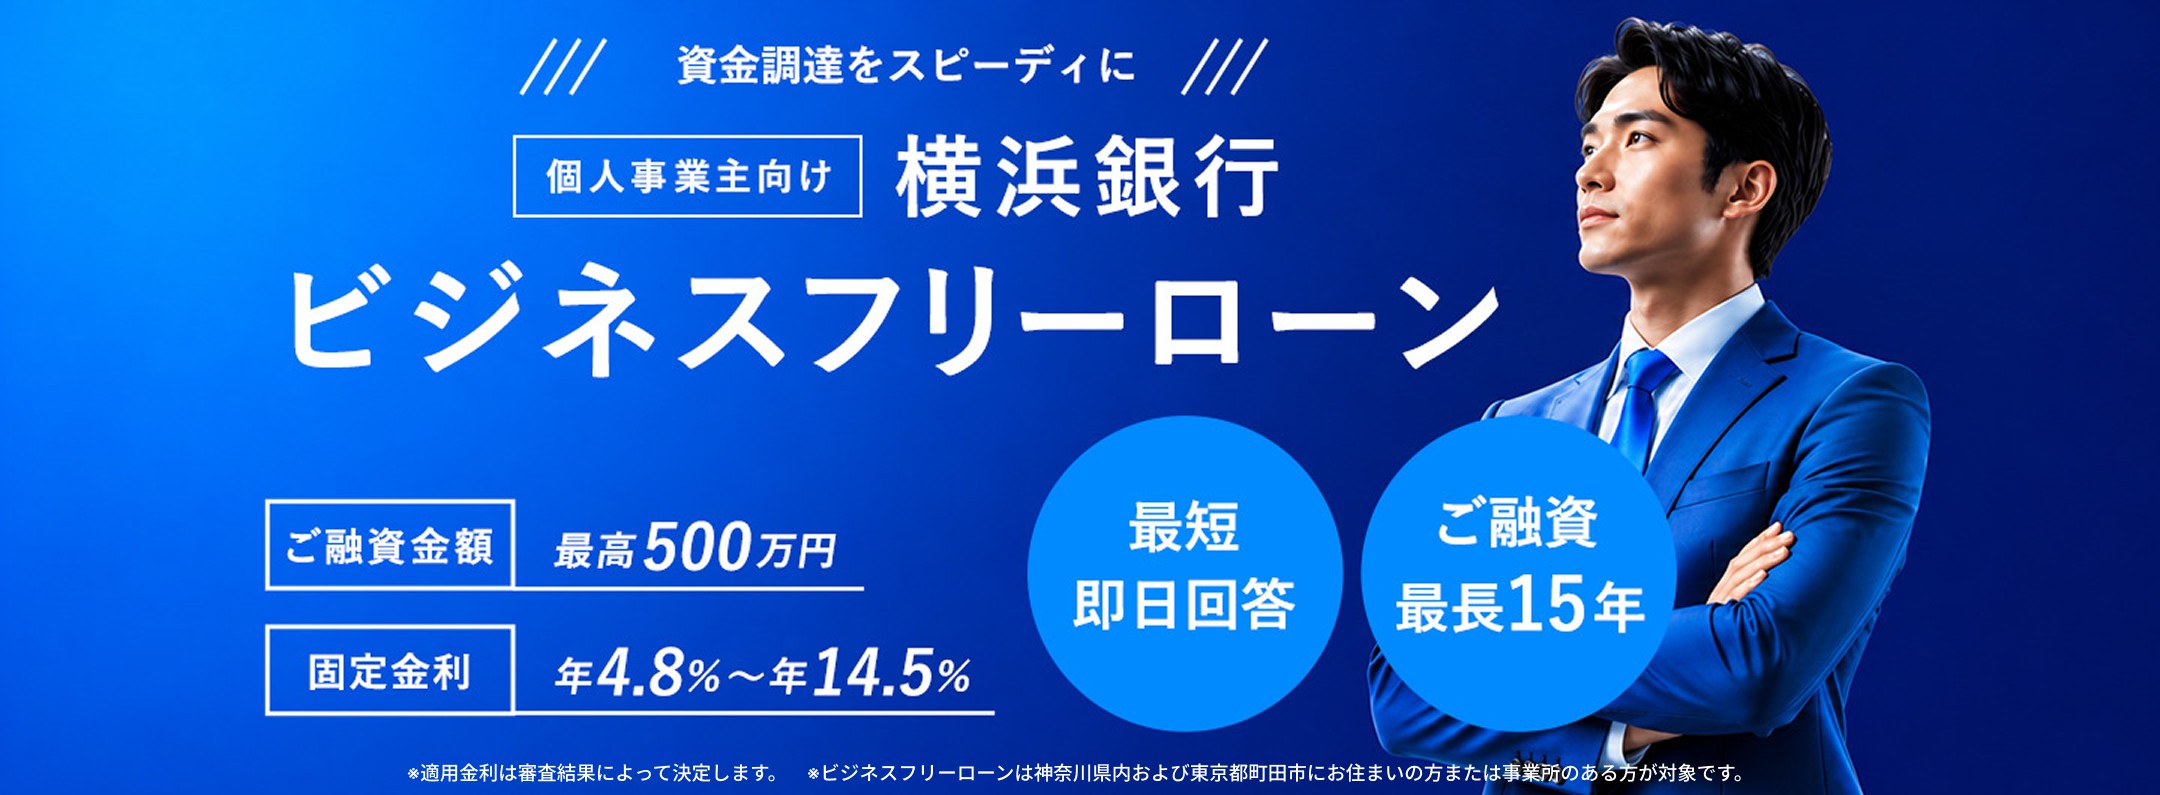
- ※適用金利(固定金利 年4.8%、年9.8%、年14.5%)審査結果によって決定します。
- ※実際のお借入金利は、お申込時点の金利ではなく、お借入時点の金利が適用となります。
- ※お借入期間中、金利・ご返済額の見直しはありません。
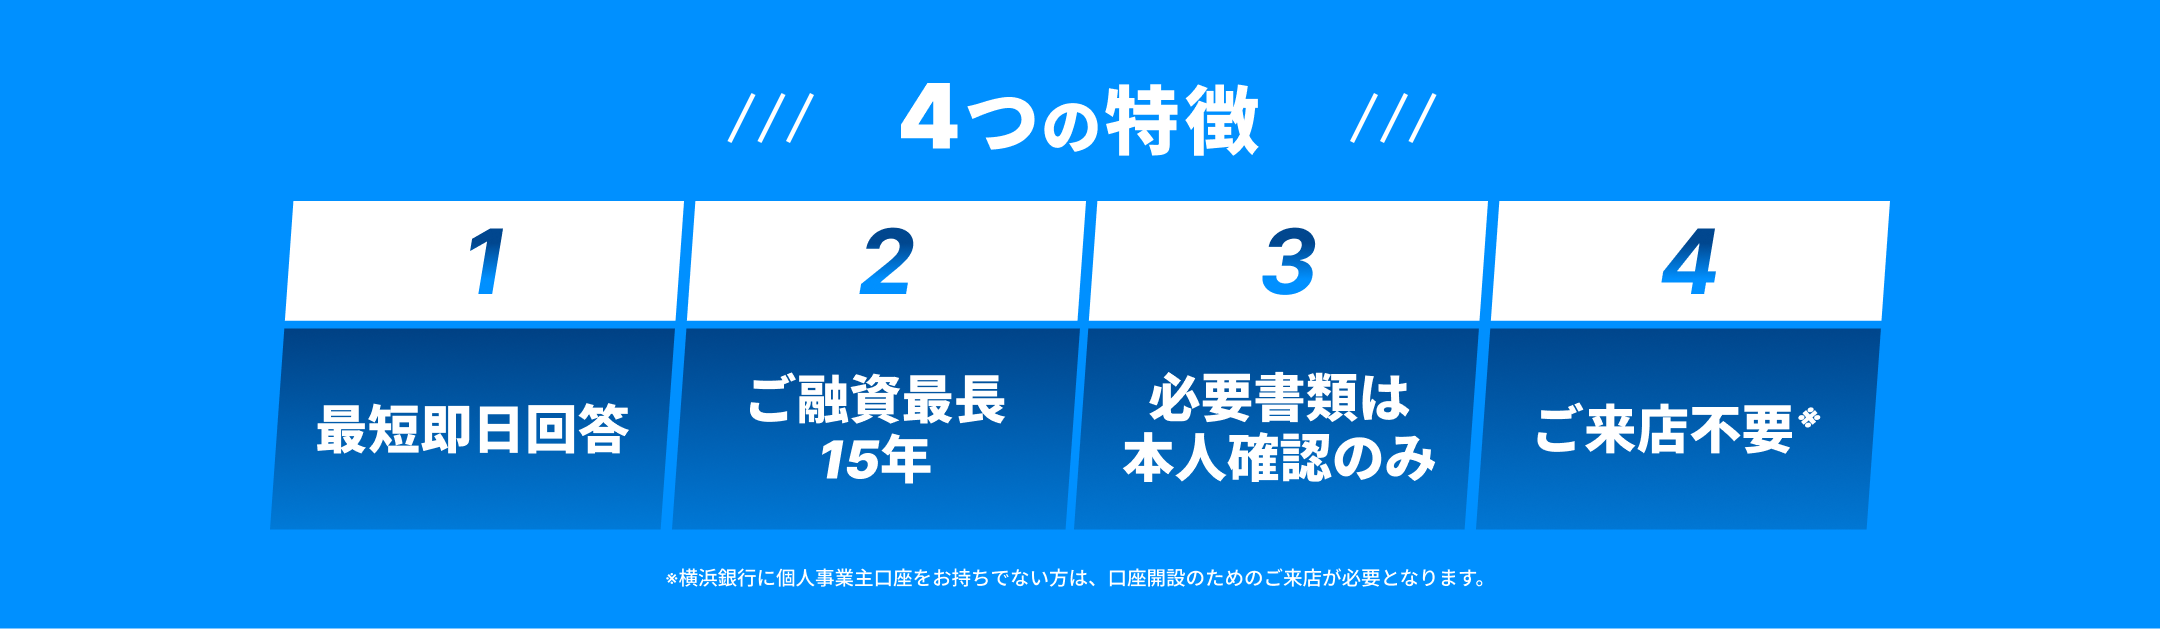

ローンお借り入れまで最短7日!!
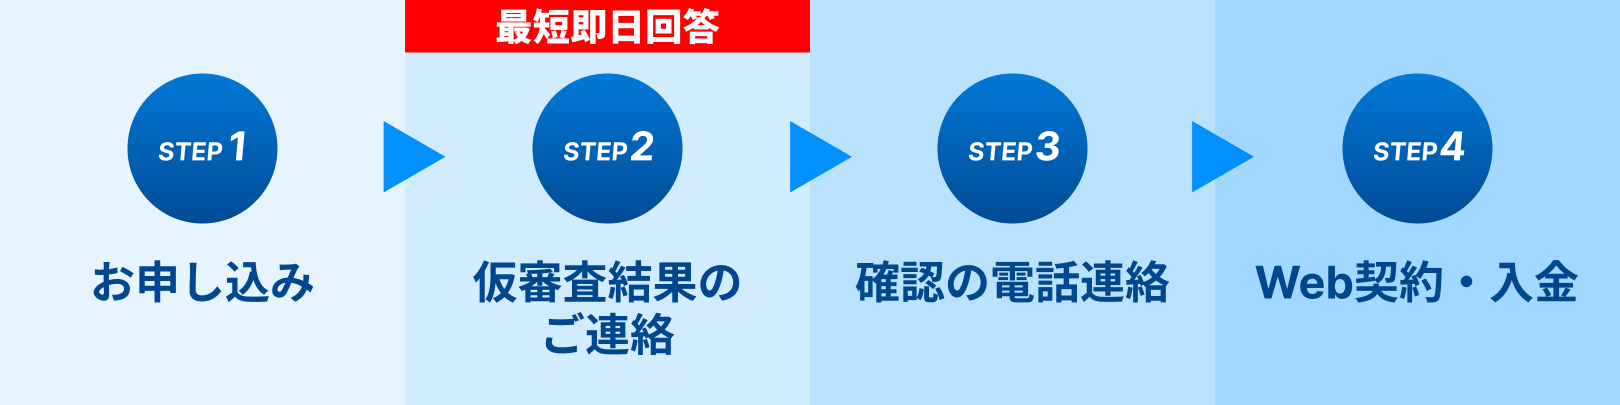
- ※お申し込みにあたっては、当行所定の審査があります。
- ※神奈川県内および東京都町田市にお住まいの方または事業所のある方が対象です。
- ※お申し込みにあたっての留意事項やお手続きに必要なおもな費用は、「商品概要説明書」をご確認ください。

個人情報の取り扱いに関する同意事項
第1条(個人情報の利用目的)
私は、この申し込みを行うにあたり、株式会社横浜銀行(以下「銀行」という)が個人情報の保護に関する法律にもとづき、私の個人情報を、下記の業務ならびに利用目的の達成に必要な範囲で利用することに同意します。
- 1.個人情報の利用目的
- (1)業務内容
- A.預金業務、為替業務、両替業務、融資業務、外国為替業務およびこれらに付随する業務
- B.投信販売業務、保険販売業務、金融商品仲介業務、信託業務、社債業務等、法律により銀行が営むことができる業務およびこれらに付随する業務
- C.その他銀行が営むことができる業務およびこれらに付随する業務(今後取り扱いが認められる業務を含む)
- A.
- (2)利用目的
銀行は銀行および銀行の関連会社や提携会社の金融商品やサービスに関し、下記利用目的で個人情報を利用すること(特定の個人情報の利用目的が、法令等にもとづき限定されている場合には、当該利用目的以外で利用しないこと)。- A.各種金融商品の口座開設等、金融商品やサービスの申し込みの受付のため
- B.犯罪収益移転防止法にもとづくご本人の確認等や、金融商品やサービスをご利用いただく資格等の確認のため
- C.預金取引や融資取引等における期日管理等、継続的なお取り引きにおける管理のため
- D.融資のお申し込みや継続的なご利用等に際しての判断のため
- E.適合性の原則等に照らした判断等、金融商品やサービスの提供にかかる妥当性の判断のため
- F.与信事業に際して個人情報を加盟する個人信用情報機関に提供する場合等、適切な業務の遂行に必要な範囲で第三者に提供するため
- G.他の事業者等から個人情報の処理の全部または一部について委託された場合等において、委託された当該業務を適切に遂行するため
- H.お客さまとの契約や法律等にもとづく権利の行使や義務の履行のため
- I.市場調査、ならびにデータ分析やアンケートの実施等による金融商品やサービスの研究や開発のため
- J.ダイレクトメールの発送等、金融商品やサービスに関する各種ご提案のため
- K.提携会社等の商品やサービスの各種ご提案のため
- L.各種お取り引きの解約やお取り引き解約後の事後管理のため
- M.その他、お客さまとのお取り引きを適切かつ円滑に履行するため
- A.
- (3)利用目的の限定
- A.銀行は、個人信用情報機関から提供を受けたお客さまの返済能力に関する情報を、銀行法施行規則第13条の6の6等にしたがい、お客さまの返済能力の調査以外の目的のために利用しません。
- B.銀行は、業務上知り得た人種、信条、門地、本籍地、保健医療または犯罪経歴についての情報、その他の特別の非公開情報を、銀行法施行規則第13条の6の7等にしたがい、適切な業務の運営の確保その他必要と認められる目的以外の目的のために利用しません。
- (注)
ダイレクトメールのお受取、電話によるセールスを希望されないお客さまは、窓口までお申し出ください。
- (注)
- A.
- (1)
- 2.クレジットカード業務における利用目的の表示
- (1)「住所」「氏名」等の属性情報(以下「属性情報」とします)、「預金残高情報」「契約内容」「利用状況」「個人信用情報」「決済状況」については、上記1.の利用目的、特に申し込みの受付・審査・カード発行・与信管理のために利用します。
- (2)「属性情報」「契約内容」「利用状況」「決済状況」の情報は、個人信用情報機関への照会・登録のために利用します。
- (3)「属性情報」「契約内容」「利用状況」「決済状況」に加え、「預金残高情報」については、クレジット利用代金の決済のために利用します。
- (4)「属性情報」「預金残高情報」「契約内容」「利用状況」については、クレジットカードの利用促進や各種分析のために利用します。
- (1)
第2条(ダイレクトマーケティングの中止)
銀行は、私から、「第1条1.(2)利用目的」のJ、Kに規定している利用目的のうち、ダイレクトマーケティングにおける利用について、私から私の個人情報の利用・提供の停止の申し出があったときは、遅滞なくそれ以降の当該目的での利用・提供を停止する措置をとるものとします。ただし、返済予定表等の取引書類余白への印刷等によるものは停止できません。
第3条(個人情報の第三者提供)
私は、本申し込みおよび本取引にかかる情報を含む私に関する下記情報が、保証委託先株式会社クレディセゾン(以下「保証会社」)における本申し込みの受付、資格確認、与信取引上の判断(返済能力または転居先の調査をいう)、保証の審査、保証の決定、保証取引の継続的な管理、保証基準の見直し、加盟する個人信用情報機関への提供、法令等や契約上の権利の行使や義務の履行、取引上必要な各種郵便物の送付、その他私との取引が適切かつ円滑に履行されるために必要な範囲で、銀行より保証会社に提供されることに同意します。
- (1)氏名、住所、連絡先、家族に関する情報、勤務先に関する情報、資産・負債に関する情報、借入要領に関する情報等、本申込書ならびに付属書面等本申し込みにあたり提出する書面に記載の全ての情報
- (2)銀行における借入残高、借入期間、金利、弁済額、弁済日等本取引に関する情報
- (3)銀行における預金残高情報、他の借入金の残高情報・返済状況等、私の銀行における取引情報(過去のものを含む)
- (4)延滞情報を含む本取引の弁済に関する情報
- (5)銀行が保有する私の情報
- (6)銀行が保証会社に対して代位弁済を請求するにあたり必要な情報
第4条(個人信用情報機関への登録・利用)
- 1.私は、この申し込みに関して、銀行が加盟し利用する個人信用情報機関(個人の支払能力に関する情報の収集および会員に対する当該情報の提供を業とする者)および同機関と提携する個人信用情報機関に私の個人情報(当該各機関の加盟会員によって登録される契約内容、返済状況等の情報のほか、当該各機関によって登録される不渡情報、破産等の官報情報ならびに電話帳記載の情報および貸金業協会から登録を依頼された情報等を含む。以下同様)が登録されている場合には、銀行がそれを与信取引上の判断(返済能力または転居先の調査をいう。ただし、銀行法施行規則第13条の6の6等に定めるとおり、返済能力に関する情報については返済能力の調査の目的に限る。以下同様)に利用することに同意します。
- 2.私はこの申し込みならびにこの申し込みによる契約に関する客観的な事実について、銀行が加盟し利用する個人信用情報機関にそれぞれ定める期間登録され、銀行が加盟し利用する個人信用情報機関および同機関と提携する個人信用情報機関の加盟会員によって、自己の与信取引上の判断のために利用されることに同意します。
- 3.前2項に規定する個人信用情報機関およびこの申し込みにもとづき登録される情報と期間はつぎのとおりです。各機関の加盟資格、会員名等は各機関のホームページに掲載されています。
横にスクロールできます
| 株式会社横浜銀行の加盟信用情報機関 | ||||
|---|---|---|---|---|
| 機関名 | ||||
| 電話番号 | 03-3214-5020 | 0570-055-955 | ||
| データ保有期間 | 登録情報 | 登録の期間 | 登録情報 | 登録の期間 |
| 氏名、生年月日、性別、住所(本人への郵便不着の有無等を含む)、電話番号、勤務先等の本人情報 | 下記の情報のいずれかが登録されている期間 | 本人を特定するための情報(氏名、生年月日、性別、住所、電話番号、勤務先、勤務先電話番号、運転免許証等の記載番号等) | 下記のいずれかが登録されている期間 | |
| 借入金額、借入日、最終返済日等の本契約の内容およびその返済状況(延滞、代位弁済、強制回収手続、解約、完済、代弁完済等の事実を含む) | 本契約期間中および本契約終了日(完済していない場合は完済日)から5年を超えない期間 | 契約内容に関する情報(契約の種類、契約日、貸付日、契約金額、貸付金額、保証額等)および返済状況に関する情報(入金日、入金予定日、残高金額、完済日、延滞、延滞解消等) | 契約継続中および契約終了後5年以内 | |
| 銀行が個人信用情報機関を利用した日および本契約またはその申し込みの内容等 | 当該利用日から1年を超えない期間 | 取引事実に関する情報(債権回収、債務整理、保証履行、強制解約、破産申立、債権譲渡等) | 契約継続中および契約終了後5年以内(ただし、債権譲渡の事実に係る情報については当該事実の発生日から1年以内) | |
| 官報情報 | 破産手続開始決定等を受けた日から7年を超えない期間 | |||
| 登録情報に関する苦情を受け、調査中である旨 | 当該調査中の期間 | |||
| 本人確認資料の紛失・盗難、貸付自粛等の本人申告情報 | 本人から申告のあった日から5年を超えない期間 | 銀行が個人信用情報機関を利用した日および本契約またはその申し込みの内容等 | 照会日から6か月以内 | |
- (注)
全国銀行個人信用情報センターと株式会社日本信用情報機構は、相互に提携しております。
第5条(開示・訂正等)
- 1.銀行は、個人情報の保護に関する法律第33条から第35条に規定する開示、訂正等および第2条に規定する利用・提供の停止の手続きについて、銀行のホームページに掲載します。
- 2.第4条に規定する個人信用情報機関に登録されている個人情報の開示は、各機関で行います(銀行では回答できません)。
第6条(不同意等の場合の取り扱い)
私は、私が本申し込みに必要な記載事項を記載しない場合または本同意条項の全部もしくは一部に同意しない場合、銀行が本申し込みによる契約をお断りすることがあることに同意します。
第7条(本申し込みに係る契約が不成立の場合)
本申し込みに係る契約が不成立の場合であっても、本申し込みをした事実は、当該契約の不成立の理由の如何を問わず一定期間利用されますが、それ以外に利用されることはありません。
以上
金銭消費貸借契約約款
第1条(借入金の受領方法と契約の成立)
この契約にかかる借入金の受領方法は、株式会社横浜銀行(以下「銀行」という。)における借主名義の支払指定口座への入金の方法によるものとし、銀行が借主名義の支払指定口座に入金した時点をもって契約の効力が生じるものとします。
第2条(元利金返済等の自動支払)
- 1.借主は、元利金の返済のため、各返済日(返済日が銀行の休日の場合には、その日の翌営業日。以下同じ。)までに毎回の元利金返済額(半年ごとの増額返済併用の場合には、増額返済日に増額返済額を毎月の返済額に加えた額。以下同じ。)相当額を支払指定口座に預け入れておくものとします。
- 2.銀行は、各返済日に普通預金・総合口座通帳、同払戻請求書または小切手によらず支払指定口座から払い戻しのうえ、毎回の元利金の返済にあてます。ただし、支払指定口座の残高が毎回の元利金返済額に満たない場合には、銀行はその一部の返済にあてる取り扱いはせず、返済が遅延することになります。
- 3.毎回の元利金返済額相当額の預け入れが各返済日より遅れた場合には、銀行は元利金返済額と損害金の合計額をもって前項と同様の取り扱いができるものとします。
- 4.元利金の返済が遅れたときは、遅延している元金に対し年14.5%(1年を365日とし、日割で計算する)の損害金を支払うものとします。
第3条(費用等の自動支払)
この契約ならびに借主が保証委託する保証会社との保証委託に関する契約により発生する次の費用等についても、銀行は前条第2項に準じて引き落とすことができるものとします。
- ①手数料
- ②郵便料
- ③その他の諸費用
- ④収入印紙代
- ⑤前各号にかかわる振込手数料
第4条(金利)
借入利率は固定とし、最終返済日まで適用します。
第5条(元利金返済額について)
- 1.毎回の元利金返済額は均等とし、前条の定めのとおりとします。なお、第1回返済日(借入日から1か月以内に到来する初回返済日)までの期間が1か月未満の場合、毎回の元利金返済額と異なる場合があります。銀行は、借入金の交付後、元利金返済額を記載した「ご返済予定表」を交付します。
- 2.最終回返済額は利息計算の端数処理のため、毎回の返済額と異なる場合があります。
第6条(利息の支払い方法)
利息は各返済日に後払いするものとします。なお、返済据置期間中の利息の支払方法は、第1回返済日にその日までの分を支払い、以降毎月の返済日に前1か月分を後払いするものとします。
第7条(利息の計算方法)
- 1.毎月の返済部分の利息は(毎月返済部分の借入金残高×年利率÷12)で計算します。
- 2.毎月返済部分について、計算期間中に、1か月未満の端数日数がある場合、その期間の利息は、1年を365日として日割で計算します。
第8条(保証料の支払方法)
保証料は銀行が株式会社クレディセゾン(以下「保証会社」という)に対し支払うものとし、その支払方法および保証料については銀行と保証会社との間で定めるものとします。
第9条(繰り上げ返済)
- 1.借主が借入金債務を繰り上げて返済できる日は、この契約に定める毎月の返済日とし、この場合には繰り上げ返済日の7日前までに銀行へ通知するものとします。
- 2.借主が借入金債務の一部を繰り上げて返済する場合には、返済元金に応じて、以後の各返済日を繰り上げます。この場合も繰り上げ返済後に適用する利率は第4条のとおりとし、変わらないものとします。
- 3.繰り上げ返済を行う場合に未払利息があるときは、繰り上げ返済日にその日までの未払利息全額を支払うものとします。
- 4.一部繰り上げ返済を行う場合には、前3項によるほか、各返済日に返済すべき元金の一部の繰り上げ返済はできないものとします。なお、元利均等返済の場合は、下表のとおり取り扱うものとします。
| 毎月返済のみ | 半年ごと増額返済併用 | |
|---|---|---|
| 繰り上げ返済できる金額 | 繰り上げ返済日につづく月単位の返済元金の合計 | 下記①と②の合計額
|
第10条(手数料)
借主が前条に定める繰り上げ返済をする場合、その他この契約の一部を変更する場合は、銀行の店頭に示された所定の手数料を支払うものとします。
第11条(契約の変更)
銀行は、民法第548条の4の規定にもとづき、本約款の変更については、効力発生時期を定め、インターネットその他の適切な方法で借主に周知したうえで変更できるものとします。
第12条(期限前の全額返済義務)
- 1.借主が返済を遅延し、銀行から内容証明郵便扱いの書面により督促しても、次の返済日までに元利金(損害金を含む)を返済しなかったときは、借主はこの契約による債務全額について期限の利益を失い、この契約の返済方法によらず、直ちにこの契約による債務全額を返済するものとします。
- 2.次の各場合には、借主は、銀行からの請求によって、この契約による債務全額について期限の利益を失い、この契約の返済方法によらず、直ちにこの契約による債務全額を返済するものとします。
- ①借主が銀行取引上の他の債務について期限の利益を失ったとき。
- ②借主が第16条の規定に違反したとき。
- ③借主が支払いを停止、または破産手続開始、民事再生手続開始の申立をしたとき。
- ④借主が手形交換所または電子債権記録機関の取引停止処分を受けたとき。
- ⑤担保の目的物について差押えまたは竸売手続きの開始があったとき。
- ⑥前各号のほか、借主の信用状態に著しい変化が生じるなど元利金(損害金を含む)の返済ができなくなる相当の事由が生じたとき。
- ①
第12条の2(反社会的勢力の排除)
- 1.借主または保証人は、現在、暴力団、暴力団員、暴力団員でなくなった時から5年を経過しない者、暴力団準構成員、暴力団関係企業、総会屋等、社会運動等標ぼうゴロまたは特殊知能暴力集団等、その他これらに準ずる者(以下これらを「暴力団員等」という)に該当しないこと、および次の各号のいずれにも該当しないことを表明し、かつ将来にわたっても該当しないことを確約いたします。
- ①暴力団員等が経営を支配していると認められる関係を有すること
- ②暴力団員等が経営に実質的に関与していると認められる関係を有すること
- ③自己、自社もしくは第三者の不正の利益を図る目的または第三者に損害を加える目的をもってするなど、不当に暴力団員等を利用していると認められる関係を有すること
- ④暴力団員等に対して資金等を提供し、または便宜を供与するなどの関与をしていると認められる関係を有すること
- ⑤役員または経営に実質的に関与している者が暴力団員等と社会的に非難されるべき関係を有すること
- ①
- 2.借主または保証人は、自らまたは第三者を利用して次の各号の一にでも該当する行為を行わないことを確約いたします。
- ①暴力的な要求行為
- ②法的な責任を超えた不当な要求行為
- ③取引に関して、脅迫的な言動をし、または暴力を用いる行為
- ④風説を流布し、偽計を用いまたは威力を用いて銀行の信用を毀損し、または銀行の業務を妨害する行為
- ⑤その他前各号に準ずる行為
- ①
- 3.借主または保証人が、暴力団員等もしくは第1項各号のいずれかに該当し、もしくは前項各号のいずれかに該当する行為をし、または第1項の規定にもとづく表明・確約に関して虚偽の申告をしたことが判明し、借主との取引を継続することが不適切である場合には、借主は銀行から請求があり次第、銀行に対するいっさいの債務の期限の利益を失い、直ちに債務全額を返済するものとします。
- 4.前項の規定の適用により、借主または保証人に損害が生じた場合にも、銀行にはなんらの請求をしません。また、銀行に損害が生じたときは、借主または保証人がその責任を負います。
第13条(銀行からの相殺)
- 1.銀行は、この契約による債務のうち各返済日が到来したもの、または前条によって返済しなければならないこの契約による債務全額と、借主の銀行に対する預金その他の債権とを、その債権の期限のいかんにかかわらず相殺することができます。この場合、書面により通知するものとします。
- 2.前項によって相殺をする場合には、債権債務の利息および損害金の計算期間は相殺計算実行の日までとし、預金その他の債権の利率については、預金規定等の定めによります。ただし、期限未到来の預金等の利息は、期限前解約利率によらず約定利率により1年を365日とし、日割で計算します。なお、外国為替相場については銀行の計算実行時の相場を適用するものとします。
第14条(借主からの相殺)
- 1.借主は、この契約による債務と期限の到来している借主の銀行に対する預金その他の債権とを、この契約による債務の期限が未到来であっても、相殺することができます。
- 2.前項によって相殺をする場合には、相殺計算を実行する日はこの契約に定める毎月の返済日とし、相殺できる金額、相殺に伴う手数料および相殺計算実行後の各返済日の繰り上げ等については繰り上げ返済の場合に準じるものとします。この場合、相殺計算を実行する日の7日前までに銀行へ書面により相殺の通知をするものとし、預金その他の債権の証書、通帳は届出印を押印して直ちに銀行に提出するものとします。
- 3.第1項によって相殺をする場合には、債権債務の利息および損害金の計算期間は相殺計算実行の日までとし、預金等の利率については、預金規定等の定めによります。なお、外国為替相場については銀行の計算実行時の相場を適用するものとします。
第15条(債務の返済等にあてる順序)
- 1.銀行から相殺をする場合に、この契約による債務のほかに銀行取引上の他の債務があるときは、銀行は債権保全上等の事由により、どの債務との相殺にあてるかを指定することができ、借主は、その指定に対して異議を述べないものとします。
- 2.借主から返済または相殺をする場合に、この契約による債務のほかに銀行取引上の他の債務があるときは、借主はどの債務の返済または相殺にあてるかを指定することができます。なお、借主がどの債務の返済または相殺にあてるかを指定しなかったときは、銀行が指定することができ、借主はその指定に対して異議を述べないものとします。
- 3.借主の債務のうち一つでも返済の遅延が生じている場合などにおいて、前項の借主の指定により債権保全上支障が生じるおそれがあるときは、銀行は遅滞なく異議を述べ、担保・保証の状況等を考慮してどの債務の返済または相殺にあてるかを指定することができます。
- 4.第2項のなお書または前項によって銀行が指定する借主の債務については、その期限が到来したものとします。
第16条(代り証書等の提出)
事変、災害等銀行の責めに帰すことのできない事情によって証書その他の書類が紛失、滅失または損傷した場合には、借主は、銀行の請求によって代り証書等を提出するものとします。
第17条(印鑑照合)
銀行が、この取引にかかる諸届その他の書類に使用された印影をこの契約書に押印の印影または支払指定口座の届出印鑑と相当の注意をもって照合し、相違ないと認めて取り扱ったときは、それらの書類につき、偽造、変造その他の事故があっても、そのために生じた損害については、銀行は責任を負わないものとします。
第18条(費用の負担)
借主または保証人に対する権利の行使または保全に関する費用は借主が負担するものとします
第19条(届出事項)
- 1.氏名、住所、印鑑、電話番号その他銀行に届け出た事項に変更があったときは、借主は直ちに銀行に書面で届け出るものとします。
- 2.銀行が借主から最後に届出のあった氏名、住所にあてて通知または送付書類を発送した場合には、借主が前項の届出を怠るなど借主の責めに帰すべき事由により、延着しもしくは到達しなかったとき、または借主がこれを受領しなかったときでも通常到達すべき時に到達したものとします。
第20条(成年後見人等の届出)
- 1.借主または保証人は、借主または保証人について、家庭裁判所の審判により、補助・保佐・後見が開始されたときは、成年後見人等の氏名その他必要な事項を直ちに銀行に届け出るものとします。
- 2.借主または保証人は、借主または保証人について、家庭裁判所の審判により、任意後見監督人の選任がされたときは、任意後見人の氏名その他必要な事項を直ちに銀行に届け出るものとします。
- 3.借主または保証人は、借主または保証人について、すでに補助・保佐・後見開始の審判を受けているとき、または任意後見監督人の選任がされているときは、この契約前に第1項または第2項と同様に届け出るものとします。
- 4.借主または保証人は、借主または保証人について、前3項の届出事項に取消または変更等が生じたときも同様に銀行に届け出るものとします。
- 5.借主または保証人の前各項の届出の前に生じた銀行に対する債務に関する損害については、銀行は責任を負いません。
第21条(報告および調査)
- 1.借主は、銀行が債権保全上必要と認めて請求した場合には、担保の状況ならびに借主および保証人の信用状態について直ちに報告し、また調査に必要な便益を提供するものとします。
- 2.借主は、担保の状況、または借主もしくは保証人の信用状態に著しい変化が生じたとき、または生じるおそれのあるときは、銀行に報告するものとします。
第22条(債権譲渡)
- 1.銀行は、将来この契約による債権を他の金融機関等に譲渡(以下本条においては信託を含む)することができます。
- 2.前項により債権が譲渡された場合、銀行から借主に対し通知をしないかぎり、銀行は譲渡した債権に関し、譲受人(以下本条においては信託の受託者を含む)の代理人になるものとします。借主は銀行に対して、従来どおりこの契約の返済方法によって毎回の元利金返済額を支払い、銀行はこれを譲受人に交付するものとします。
第23条(個人情報の取扱いに関する同意)
借主は、別途定める「個人情報の取扱いに関する同意事項」の内容に同意するものとします。
第24条(合意管轄)
この契約について紛争が生じた場合には、銀行本店の所在地を管轄する裁判所を管轄裁判所とするものとします。
第25条(準拠法)
借主および銀行は、この契約書にもとづく契約基準法を日本法とすることに合意するものとします。
以上
メニュー
PDFファイルをご覧になるには、アドビシステムズ社が配布しているAdobe Reader(無償)が必要です。Adobe、Adobe ロゴ、Readerは、Adobe Systems Incorporated (アドビシステムズ社)の米国ならびに他の国における商標または登録商標です。